
Sommaire exécutif
Le gouvernement fédéral a engagé le plus important programme de réarmement du Canada depuis des décennies : les dépenses prévues du ministère de la Défense nationale (MDN) passent de 30,6 G$ en 2024-2025 à 51,7 G$ en 2026-2027. La Stratégie industrielle de défense (SID) de février 2026 vise à attribuer 70 % des acquisitions à des entreprises canadiennes d’ici dix ans, contre environ 43 % au point de départ.
Le gouvernement du Québec veut que la province en tire sa part. Ce rapport examine donc dans quelle mesure l’industrie québécoise est positionnée pour participer à cet effort. Il s’appuie sur les bases de données suivantes : le Programme des capacités de la Défense (PCD), les capacités prospectives des Forces armées canadiennes (FAC), ainsi que les contrats attribués par le MDN aux fournisseurs québécois entre 2020 et la mi-2026.
Cinq constats structurent le rapport.
- La demande fédérale est large, mais sa valeur est concentrée. Sur 130 projets du PCD, 26 de plus d’un milliard concentrent l’essentiel des décisions, dans trois ensembles : le C4ISR et l’espace, la modernisation du NORAD et de l’Arctique, ainsi que la recapitalisation navale. La moitié des projets les plus importants n’ont pas encore de contrat d’acquisition, et les premières livraisons des grands projets se concentrent autour de 2027-2033. L’enveloppe réellement disponible pour l’industrie est plus étroite que les totaux annoncés. D’une part, seule la trajectoire de 2,6 % du PIB est planifiée et financée, comme le confirme le Budget de 2026. D’autre part, si la structure budgétaire se maintient (20 à 25 % en capital), un budget de 3,5 % du PIB représenterait environ 30 G$ d’acquisitions par an en 2035, dont 21 G$ au Canada, contre 14 G$ aujourd’hui.
- Les programmes les plus structurants pour l’industrie sont hors du PCD. Sous-marins, chasseurs et brise-glaces sont les dossiers autour desquels l’écosystème se recompose le plus vite. Aucun des trois ne figure au PCD, mais ils concentrent à la fois les montants les plus élevés de la décennie et les décisions les plus imminentes.
- L’européanisation est réelle, mais la dépendance américaine demeure intacte. Le Canada est devenu le premier pays non européen admis au mécanisme SAFE de l’Union européenne, et les fournisseurs allemands, suédois, italiens, norvégiens et français occupent une place inédite. Mais sur les vingt grands contrats d’acquisition en cours, les maîtres d’œuvre américains détiennent 41 % de la valeur et les européens 8 %. La part canadienne (51 %) tient presque entièrement aux chantiers navals. Les prévisions permettent d’anticiper un recul lent et partiel de la part étrangère, porté par quelques champions et programmes spatiaux et aériens, mais pas un changement de structure.
- Les contrats directs du MDN au Québec sont concentrés autour du soutien des flottes existantes. La maintenance d’aéronefs, de même que la production de munitions et d’uniformes, représentent les trois principaux postes des contrats octroyés. Cette nature explique à la fois la concentration de la valeur, cinq entreprises en captant 64 % et 66 entreprises 92 %, et son mode d’attribution, 43 % étant octroyé sans concurrence.
- Le positionnement du Québec est solide sur ses forces historiques et fragile sur les relais de croissance. Sur les dix capacités souveraines de la SID, le Québec se situe en position de force sur quatre (formation et simulation, aérospatiale, munitions, soutien en service) et de faiblesse sur deux (espace, systèmes sans équipage), comme en témoigne l’absence de drones et de missiles dans la production québécoise. Cependant, des pôles de croissance peuvent être anticipés en matière de production de satellites, de systèmes autonomes et de communications tactiques.
Le rapport en tire des implications à trois niveaux : au niveau fédéral, pour évaluer la faisabilité de la SID. Au niveau du Québec, dont le gouvernement gagnerait à articuler sa stratégie autour de trois économies de défense qui relèvent d’instruments différents (décisions d’approvisionnement pour le soutien des flottes, politique des retombées pour la sous-traitance des grands programmes et financement pour l’économie émergente). Enfin, au niveau de l’industrie, pour qui les nouveaux mécanismes (Agence de l’investissement pour la défense, politique des retombées industrielles et technologiques, partenariat avec l’Union européenne) représentent des portes d’entrée concrètes, et les besoins opérationnels de demain, autant de signaux des contrats à venir.
Lire l’étude complète ici.
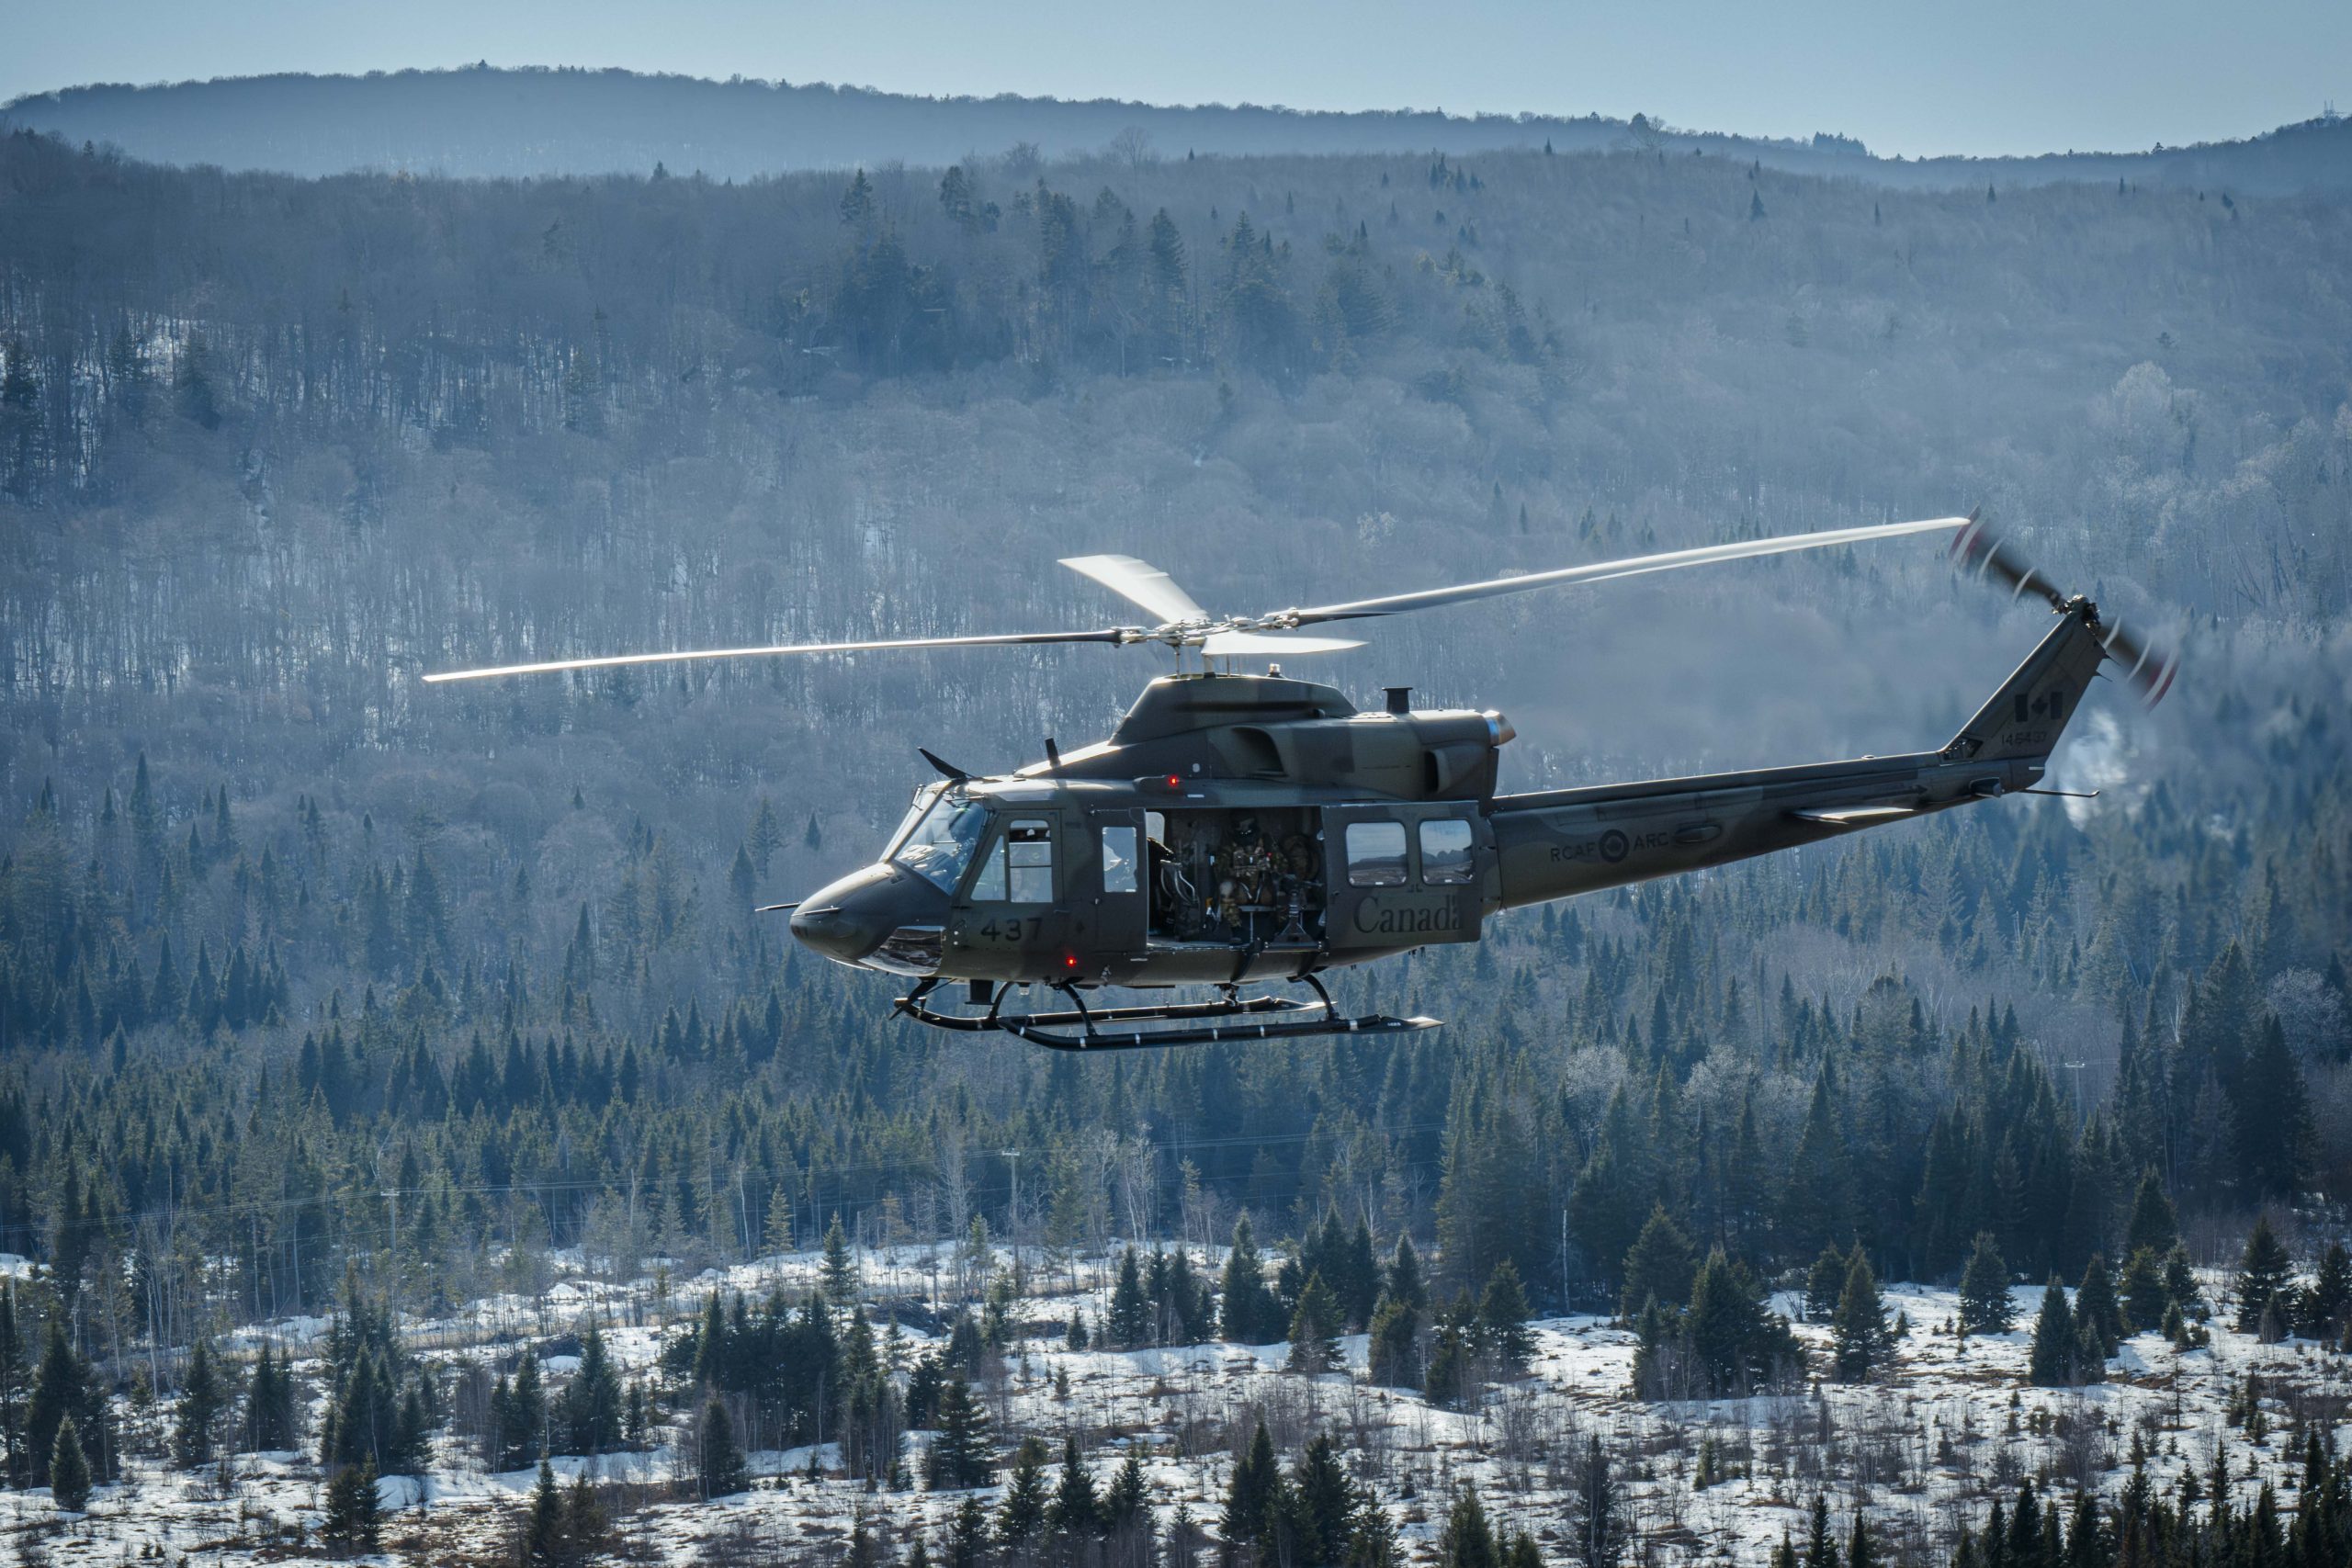
Crédit Image: Caporal Liam Stagg, Forces armées canadiennes, via Caméra de combat, © 2026 MDN Canada — droit d’auteur de la Couronne.

Les commentaires sont fermés.